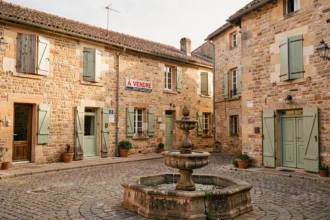
Une maison de pêcheur à vendre attire par son bâti compact, ses murs épais et sa position souvent enviable à quelques mètres du port ou du trait de côte. Mais ces qualités apparentes coexistent avec des contraintes que ni la visite ni l’annonce ne révèlent spontanément. Avant de formuler une offre, plusieurs vérifications techniques, réglementaires et environnementales s’imposent, dans un ordre logique qui va du sol au toit, et du cadastre au PLU.
Le bâti spécifique d’une maison de pêcheur : ce que l’ancienneté implique
Les maisons de pêcheur sont majoritairement construites en pierre, souvent sans isolation ni pare-vapeur, selon des techniques qui remontent au XIXe siècle ou au début du XXe. Cette architecture vernaculaire présente une caractéristique centrale : les murs respirent, ce qui régule naturellement l’humidité, à condition que les travaux ultérieurs n’aient pas obstrué ce fonctionnement.
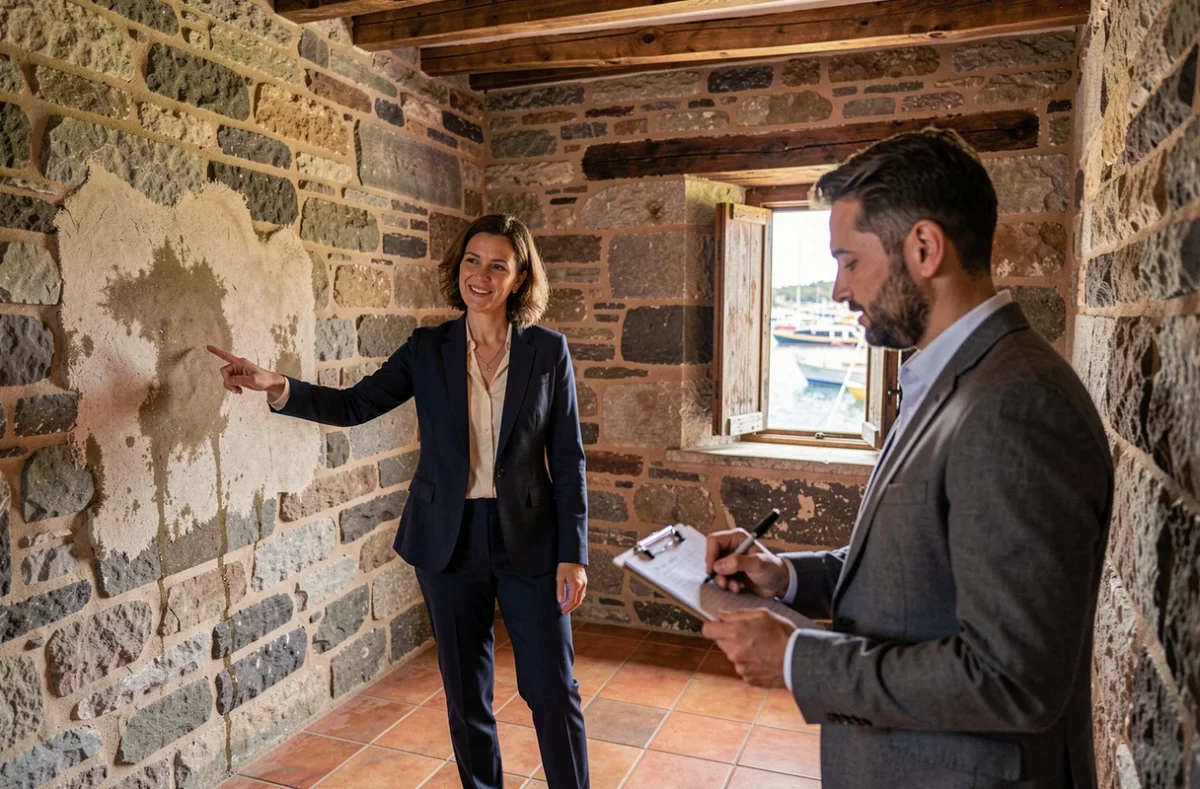
Lorsqu’un propriétaire précédent a appliqué un enduit ciment sur les murs en pierre ou posé une isolation intérieure inadaptée, l’humidité reste piégée dans la maçonnerie. Les désordres qui en résultent – cloques, salpêtre, remontées capillaires – sont coûteux à traiter et révèlent souvent des travaux mal conduits, pas simplement la vieillesse du bâtiment.
Lors de la visite, examinez les soubassements, les angles des pièces au rez-de-chaussée et les encadrements de fenêtres. Une maison en pierre mal rénovée peut coûter plus cher à assainir qu’une construction plus récente à remettre aux normes thermiques.
Toiture et charpente exposées aux embruns
La proximité de la mer accélère la dégradation des matériaux en toiture. L’air salin attaque les fixations métalliques, les zingueries et les solins. Une charpente en bois non traitée pour un environnement maritime peut présenter des signes de pourrissement sans que cela soit visible depuis l’intérieur.
Demandez l’accès aux combles lors de la visite. Si le vendeur ne peut pas le permettre, c’est un signal qui mérite une expertise préalable à l’offre, pas après la signature du compromis.
Urbanisme littoral et travaux : les limites que le PLU impose
La loi Littoral encadre strictement ce qui est constructible, extensible ou rénovable sur les bandes côtières. Elle s’applique sur l’ensemble du territoire des communes littorales, pas uniquement aux biens en front de mer. Une maison de pêcheur située à plusieurs centaines de mètres du rivage peut être concernée.
Avant toute offre, consultez le PLU de la commune et vérifiez le zonage de la parcelle. Les zones naturelles ou agricoles classées en loi Littoral interdisent en général les extensions, les surélévations et la création d’annexes. Un projet de véranda, d’agrandissement ou de studio indépendant peut se heurter à un refus de permis de construire, sans recours possible.
- Consultez le PLU en mairie ou sur le Géoportail de l’Urbanisme avant la visite pour identifier le zonage exact de la parcelle et les règles qui s’y appliquent (hauteur maximale, emprise au sol, distances de recul).
- Demandez le certificat d’urbanisme opérationnel si vous avez un projet de travaux précis : ce document engage la commune sur les règles applicables pendant dix-huit mois.
- Vérifiez si la commune figure sur la liste nationale des communes soumises aux phénomènes hydrosédimentaires : ces communes doivent intégrer des cartes d’exposition à trente ans et entre trente et cent ans dans leurs documents d’urbanisme, ce qui peut modifier les possibilités d’évolution du bien.
Risque d’érosion côtière et assurabilité : deux questions distinctes
L’érosion du trait de côte et la submersion marine ne relèvent pas du même régime. La submersion peut être indemnisée au titre des catastrophes naturelles si les conditions légales sont réunies. Le recul progressif du trait de côte n’est pas couvert par ce régime : un bien qui perd du terrain chaque année par érosion peut devenir inconstructible, invendable ou inhabitable sans que l’assurance intervienne.
Consultez les plans de prévention des risques littoraux (PPRL) disponibles en préfecture ou sur le site de la commune. Ces documents cartographient les zones exposées à la submersion et à l’érosion à différents horizons temporels.
L’accès au crédit comme signal de risque
Des professionnels du secteur rapportent que certains biens exposés au recul du littoral font l’objet de refus de prêt de la part d’établissements bancaires. Ce n’est pas une règle universelle, mais c’est un signal concret : si votre banque hésite, interrogez-la précisément sur les motifs. Un refus lié à la localisation du bien révèle un risque que le prix affiché ne reflète pas forcément.
Avant de signer un compromis, demandez à votre assureur habituel si le bien est assurable sans exclusion particulière pour les risques naturels. Une exclusion de garantie pour submersion ou érosion dans le contrat d’assurance habitation doit être connue avant l’achat, pas après.
Documents et diagnostics à demander avant l’achat d’une maison de pêcheur
Le dossier de diagnostics techniques (DDT) est obligatoire à la vente, mais son contenu standard ne couvre pas tous les risques spécifiques au littoral. Certains documents complémentaires méritent d’être demandés explicitement.
- L’état des risques et pollutions (ERP) : il mentionne les zones de risque naturel cartographiées, dont les risques littoraux. Vérifiez qu’il est daté de moins de six mois et lisez-le intégralement, notamment les mentions relatives aux risques de submersion et d’érosion.
- L’audit énergétique : depuis janvier 2025, il est obligatoire pour les logements classés F ou G mis en vente. Pour une maison de pêcheur ancienne sans isolation, ce document chiffre le coût des travaux de rénovation énergétique et peut constituer un argument de négociation du prix.
- Les permis de construire des travaux réalisés : toute modification structurelle, extension ou changement de destination doit avoir fait l’objet d’une autorisation. Des travaux non déclarés peuvent engager la responsabilité de l’acheteur après la vente.
Expertise pré-achat pour une maison en bord de mer
Une expertise pré-achat réalisée par un expert en bâtiment indépendant reste le moyen le plus fiable d’objectiver l’état réel d’une maison de pêcheur. Elle couvre la structure, la toiture, l’humidité, les réseaux et les fondations, et produit un rapport écrit qui peut être utilisé dans la négociation du prix ou pour renoncer à l’achat en connaissance de cause.
Pour une maison ancienne en bord de mer, cette expertise a un intérêt particulier : elle permet de distinguer les défauts inhérents à l’architecture vernaculaire (murs épais, planchers en bois, absence de vide sanitaire) de ceux qui résultent d’une dégradation réelle ou de travaux mal conduits. Confondre les deux conduit à sous-estimer le budget travaux ou à refuser un bien sain.
L’expertise pré-achat est à commander avant la signature du compromis, pas après. Une fois le compromis signé, le délai de rétractation de dix jours est court pour obtenir un rapport complet et en tirer des conséquences sur la transaction.